Une levée de fonds permet de répondre aux besoins de financement et de trésorerie d'une société. Mais l'opération ne se résume pas à un chèque : elle fait entrer de nouveaux associés au capital, redistribue le pouvoir et fixe, pour des années, la répartition du prix de vente futur. Voici ce qu'un fondateur doit avoir compris avant d'ouvrir la négociation.
1. Lever des fonds, ce n'est pas emprunter des fonds
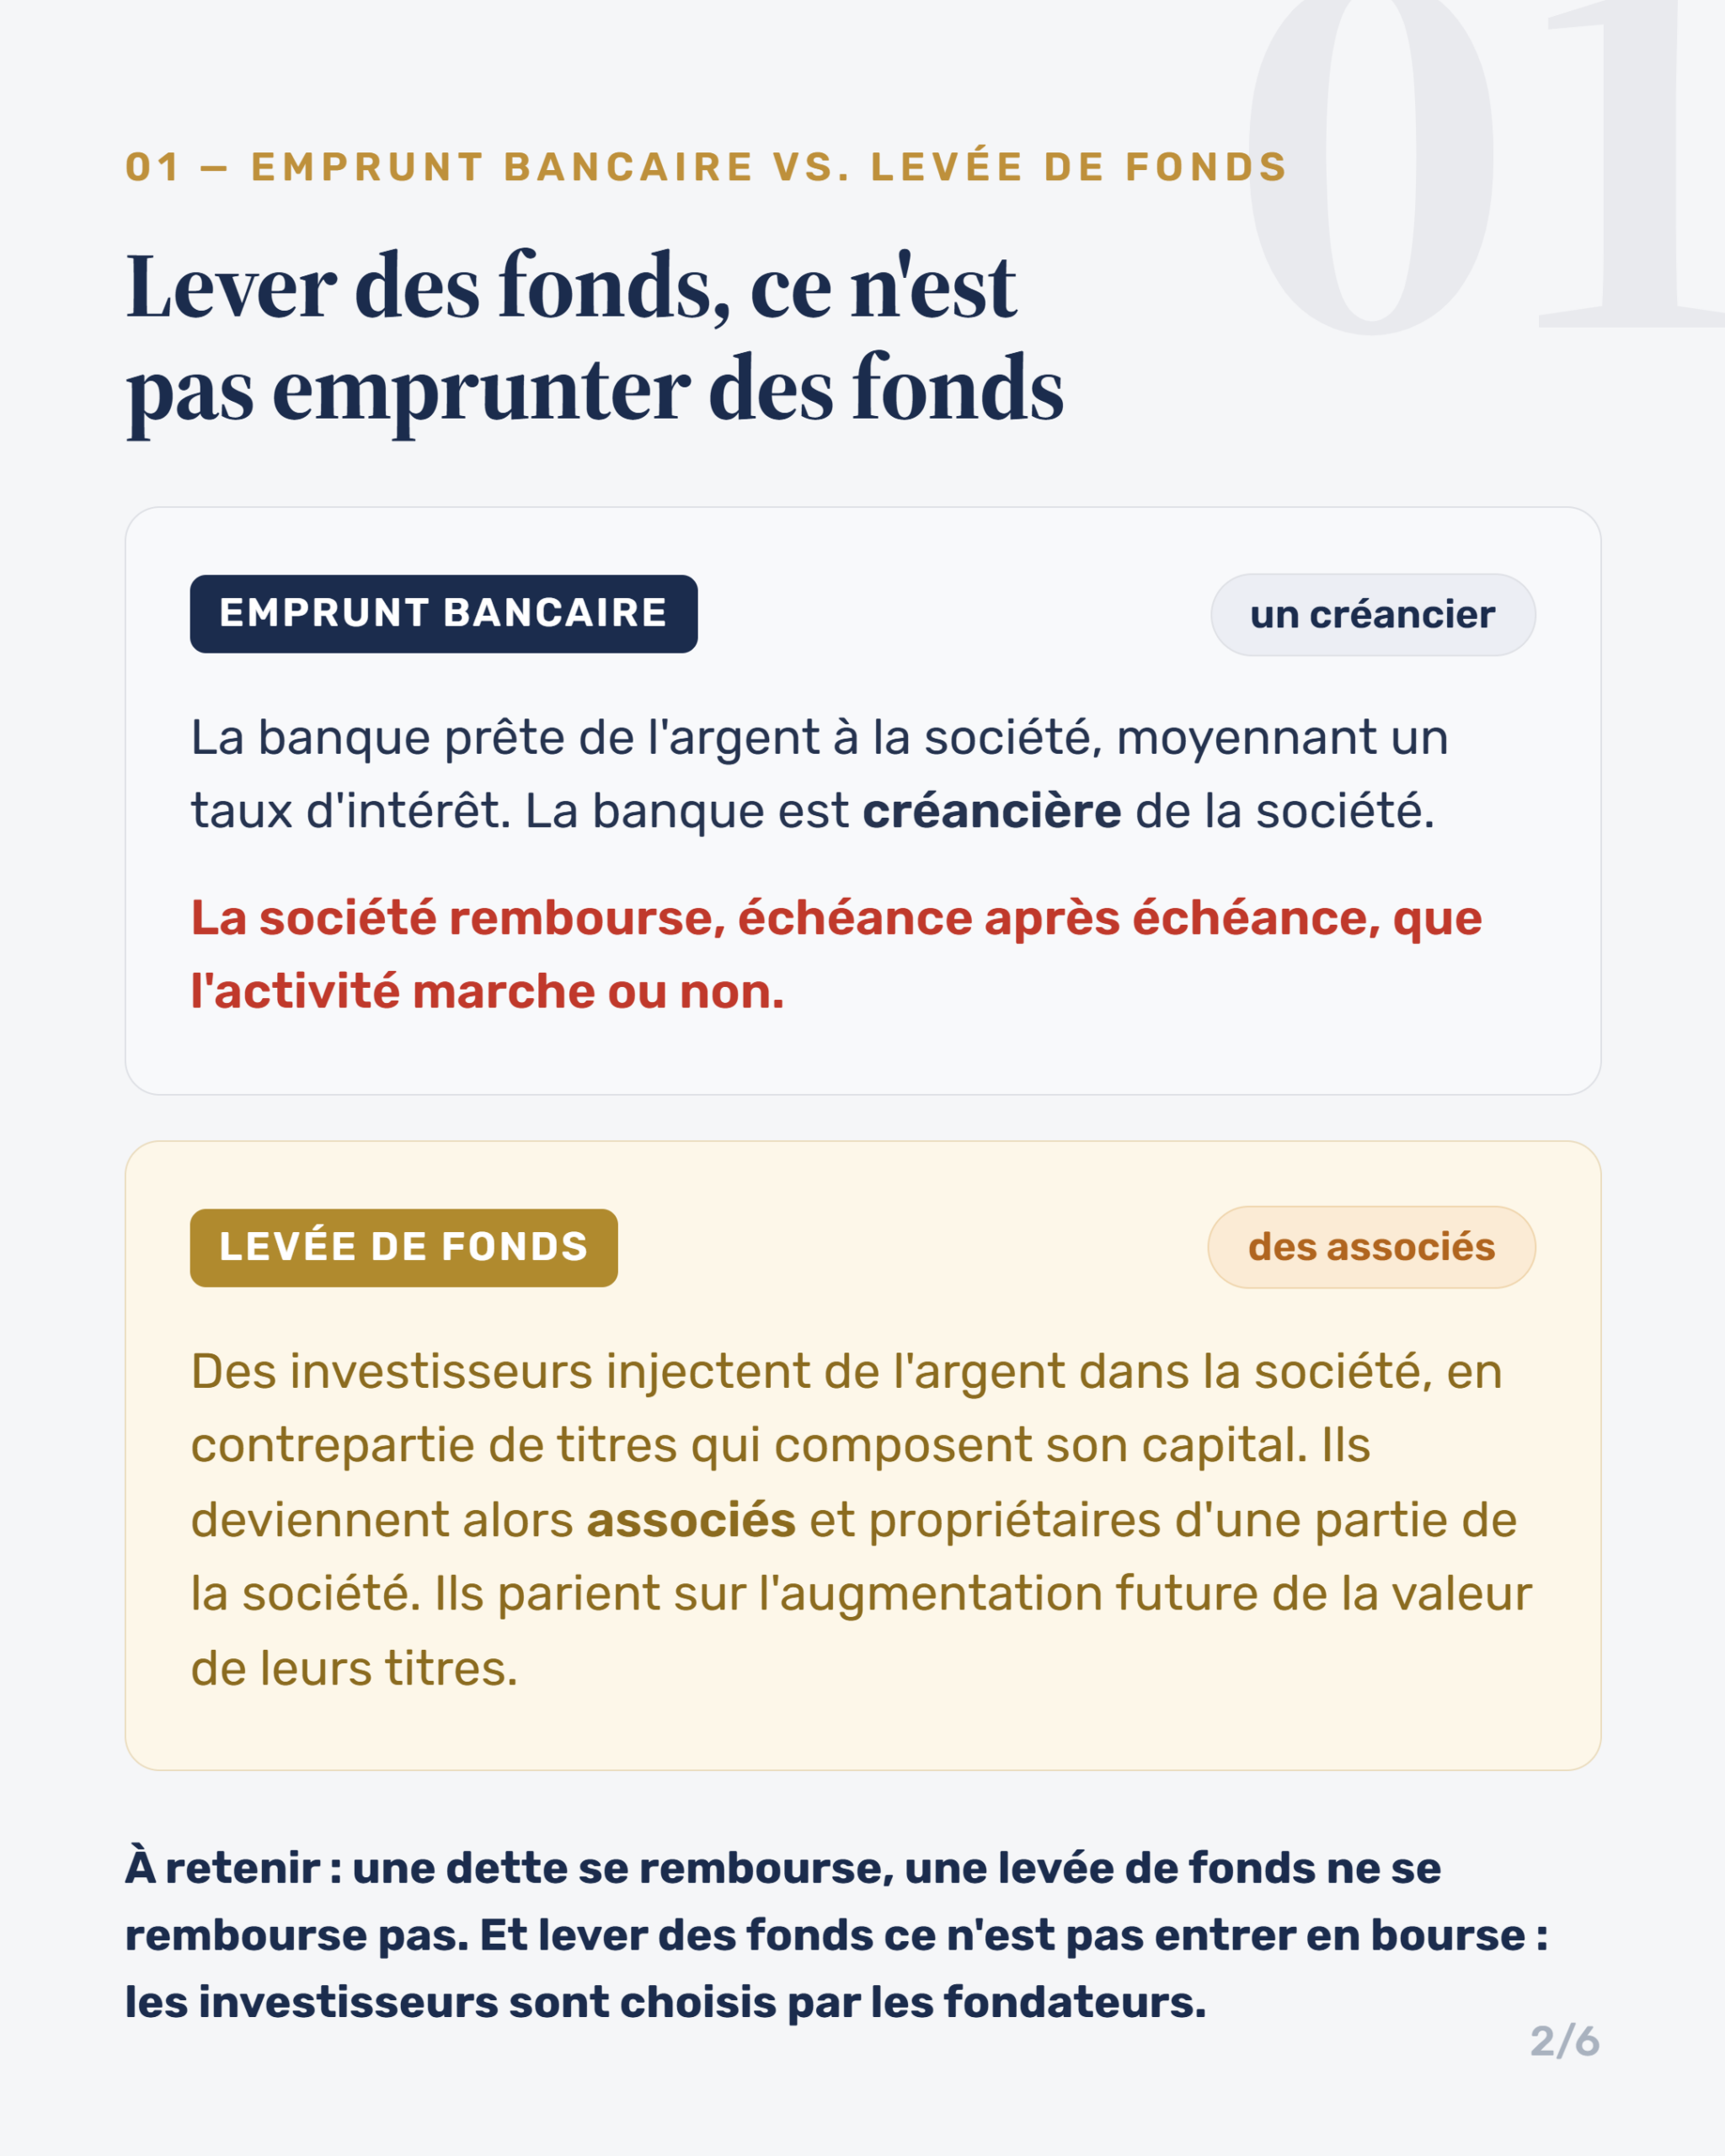
C'est la première confusion à lever, et elle n'est pas anodine : les deux opérations n'engagent ni les mêmes personnes, ni les mêmes risques.
| Emprunt bancaire | Levée de fonds | |
|---|---|---|
| Qui apporte l'argent | Une banque, qui devient créancière de la société | Des investisseurs, qui deviennent associés de la société |
| Contrepartie | Un taux d'intérêt | Des titres composant le capital social |
| Remboursement | Échéance après échéance, que l'activité marche ou non | Aucun : l'investisseur parie sur l'augmentation future de la valeur de ses titres |
| Effet sur le capital | Aucun | Dilution des fondateurs |
| Sortie | À l'extinction du prêt | À la revente des titres ou à la cession de la société |
À retenir : une dette se rembourse, une levée de fonds ne se rembourse pas. Et lever des fonds n'est pas entrer en bourse : les investisseurs sont choisis par les fondateurs, dans un cadre contractuel négocié.
Entre les deux existe une voie hybride, l'obligation convertible : l'investisseur souscrit un titre de créance (article L. 228-38 du code de commerce) assorti d'une faculté de conversion en actions, ce qui en fait une valeur mobilière donnant accès au capital (articles L. 228-91 et suivants). Tant qu'elle n'est pas convertie, elle ne dilue personne, mais elle reste une dette exigible à l'échéance. Son émission obéit par ailleurs à des conditions strictes : à peine de nullité, une société n'ayant pas deux bilans régulièrement approuvés doit la faire précéder d'une vérification de l'actif et du passif (article L. 228-39 du même code).
Juridiquement, la levée de fonds prend le plus souvent la forme d'une augmentation de capital en numéraire, régie pour les sociétés par actions par les articles L. 225-127 et suivants du code de commerce, applicables à la SAS par renvoi de l'article L. 227-1 du même code.
2. La dilution, expliquée avec des chiffres
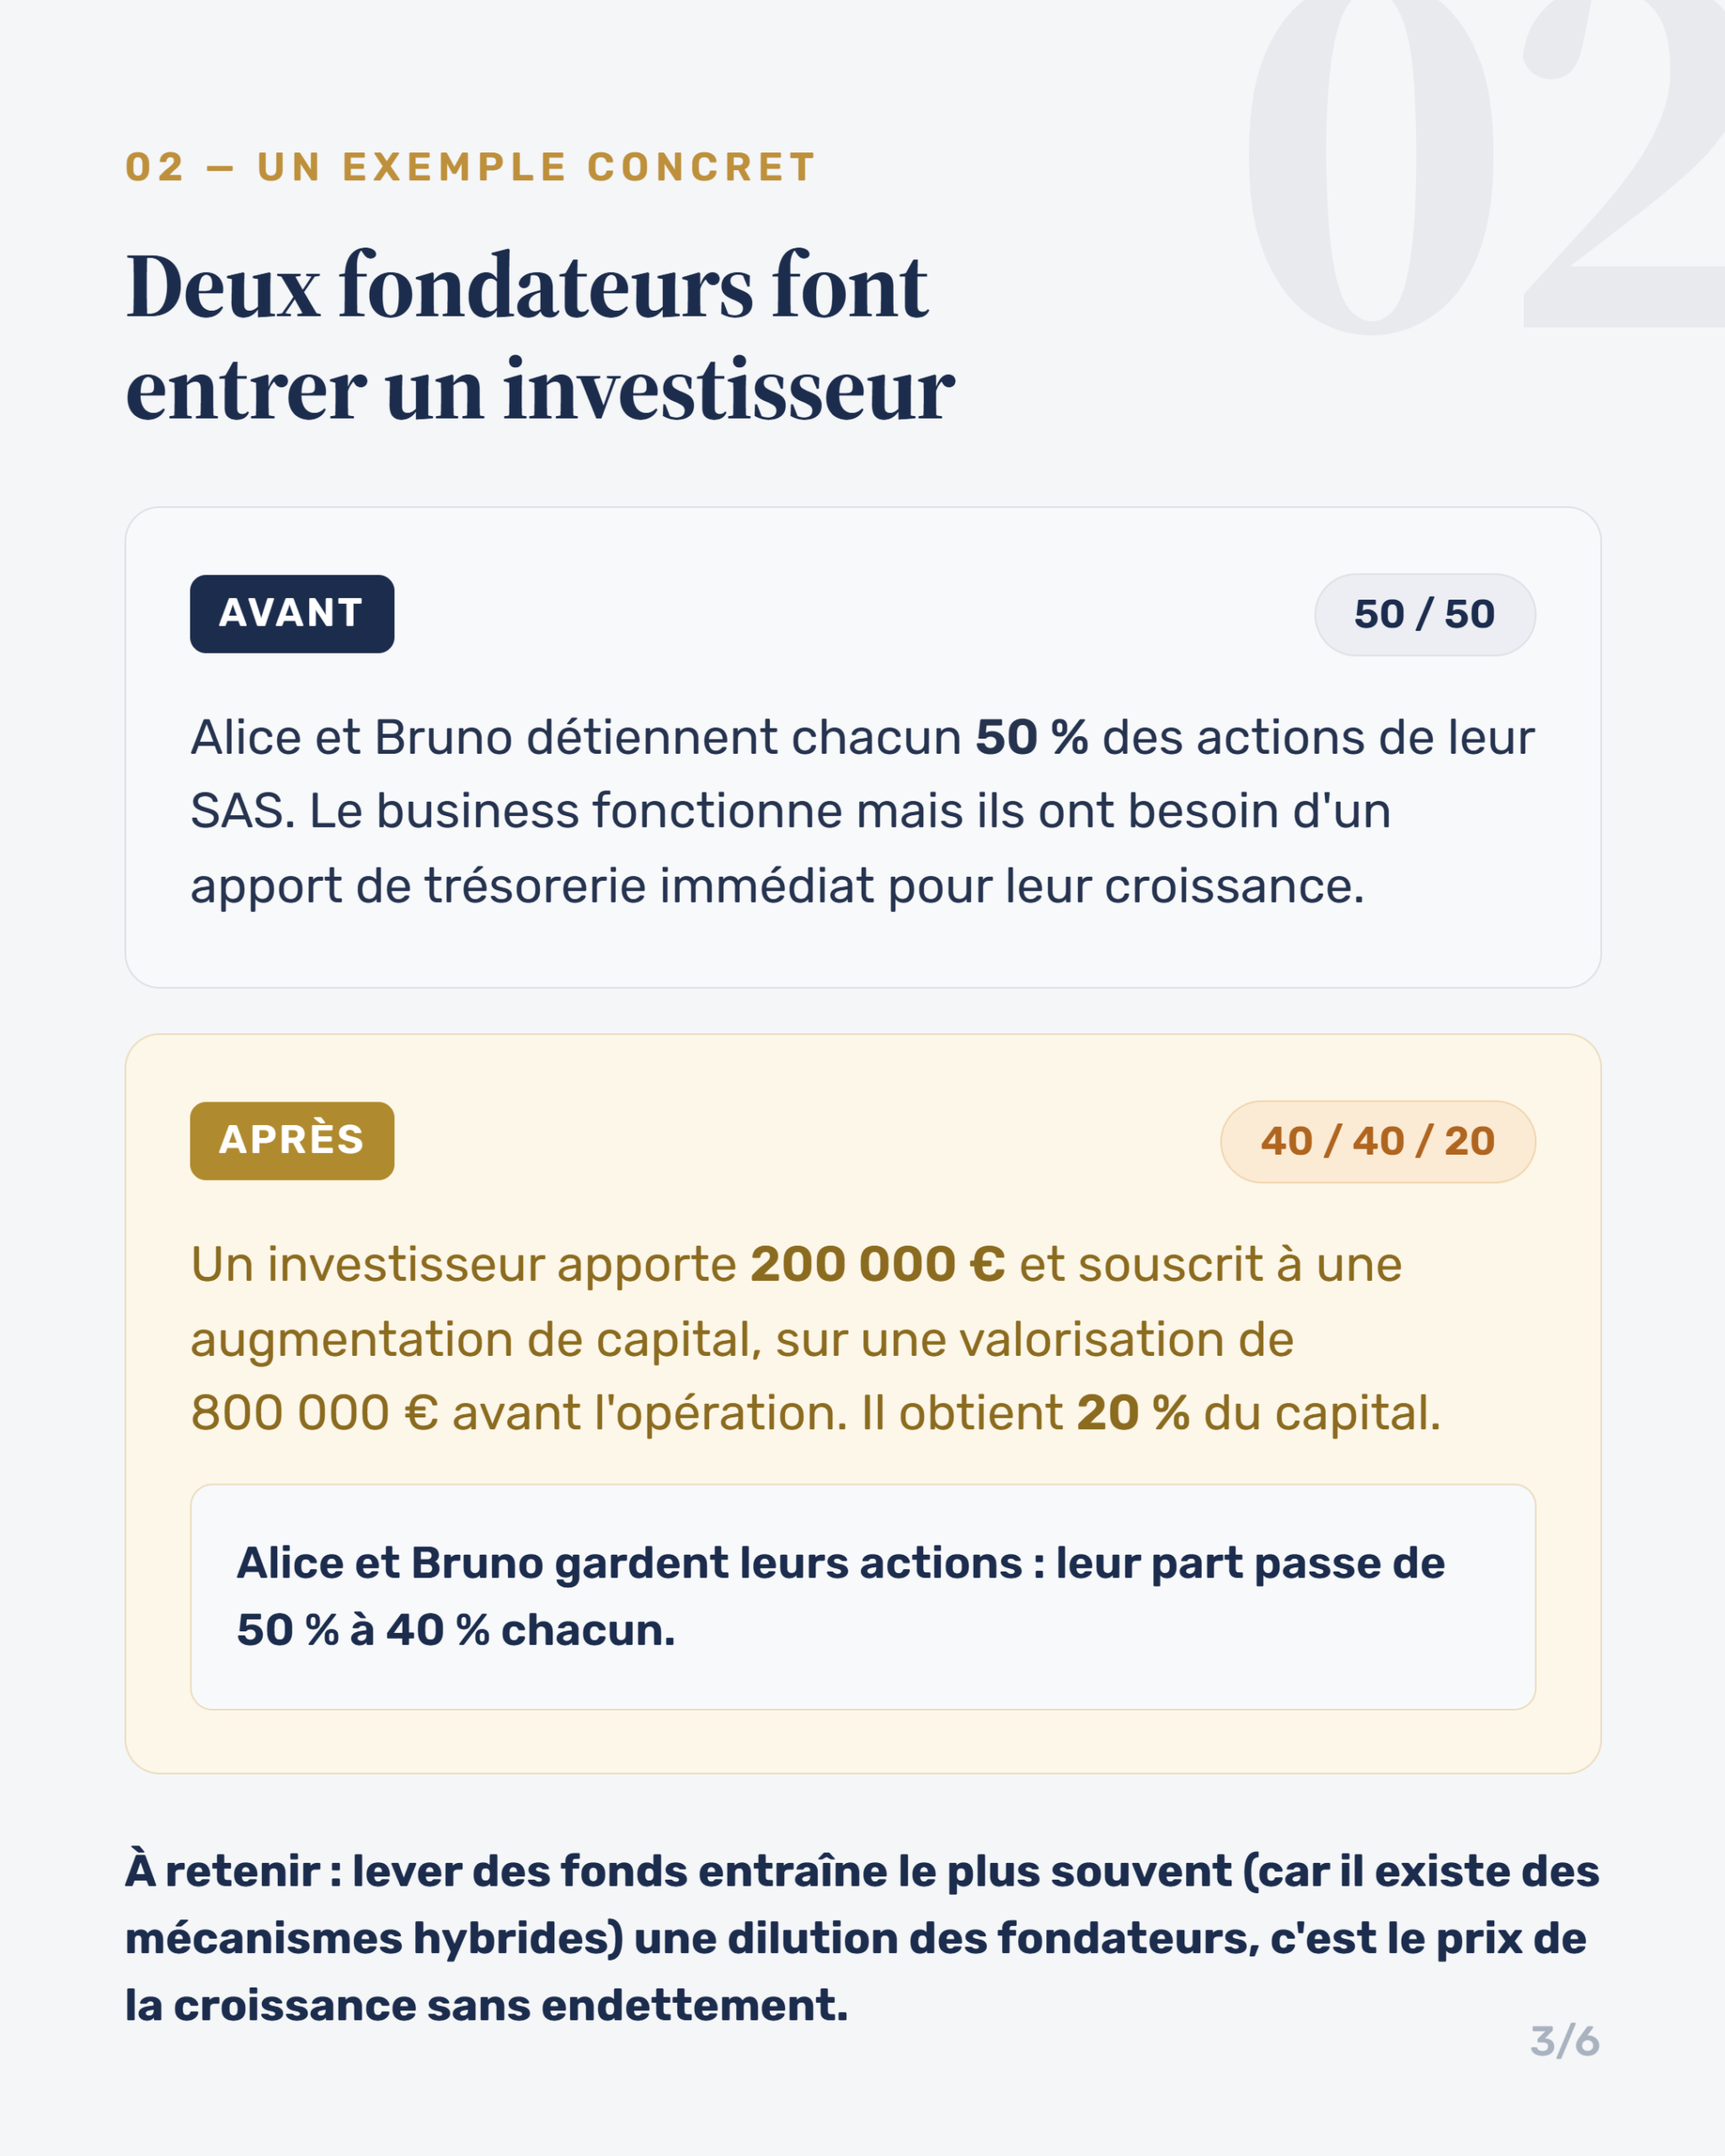
Prenons deux fondateurs, Alice et Bruno, qui détiennent chacun 50 % des actions de leur SAS. L'activité fonctionne, mais ils ont besoin d'un apport de trésorerie immédiat pour financer leur croissance.
Avant l'opération. Alice 50 % / Bruno 50 %. La société est valorisée 800 000 € avant l'entrée de l'investisseur (valorisation dite pre-money).
L'opération. Un investisseur apporte 200 000 € et souscrit à une augmentation de capital. La valeur de la société après l'apport (post-money) est donc de 800 000 € + 200 000 € = 1 000 000 €. Sa participation s'établit à 200 000 / 1 000 000 = 20 % du capital.
Après l'opération. Alice 40 % / Bruno 40 % / Investisseur 20 %.
Point essentiel, souvent mal compris : Alice et Bruno ne perdent aucune action. Ils détiennent exactement le même nombre de titres qu'avant. C'est le nombre total d'actions composant le capital qui a augmenté, si bien que leur quote-part relative diminue. Ils possèdent une part plus petite d'un gâteau plus grand.
À retenir : lever des fonds entraîne le plus souvent (car il existe des mécanismes hybrides) une dilution des fondateurs. C'est le prix de la croissance sans endettement.
Le droit préférentiel de souscription, votre garde-fou
La loi organise une protection des associés en place : l'article L. 225-132 du code de commerce prévoit que les actions comportent un droit préférentiel de souscription (DPS) aux augmentations de capital, chaque actionnaire pouvant souscrire proportionnellement au montant de ses actions aux actions de numéraire nouvellement émises. Toute clause contraire est réputée non écrite, et les actionnaires ne peuvent y renoncer qu'à titre individuel.
Concrètement, faire entrer un investisseur suppose donc, en pratique, soit la renonciation individuelle des associés existants à leur DPS, soit sa suppression au profit de bénéficiaires dénommés selon la procédure de l'article L. 225-135. Ce n'est pas une formalité de pure forme : une augmentation de capital réalisée en méconnaissance du deuxième alinéa de l'article L. 225-132 encourt la nullité, l'article L. 225-149-3 du code de commerce sanctionnant expressément cette irrégularité. C'est l'un des premiers points qu'un investisseur sérieux, ou son conseil, vérifiera lors de l'audit.
3. Qui investit, et à quel stade
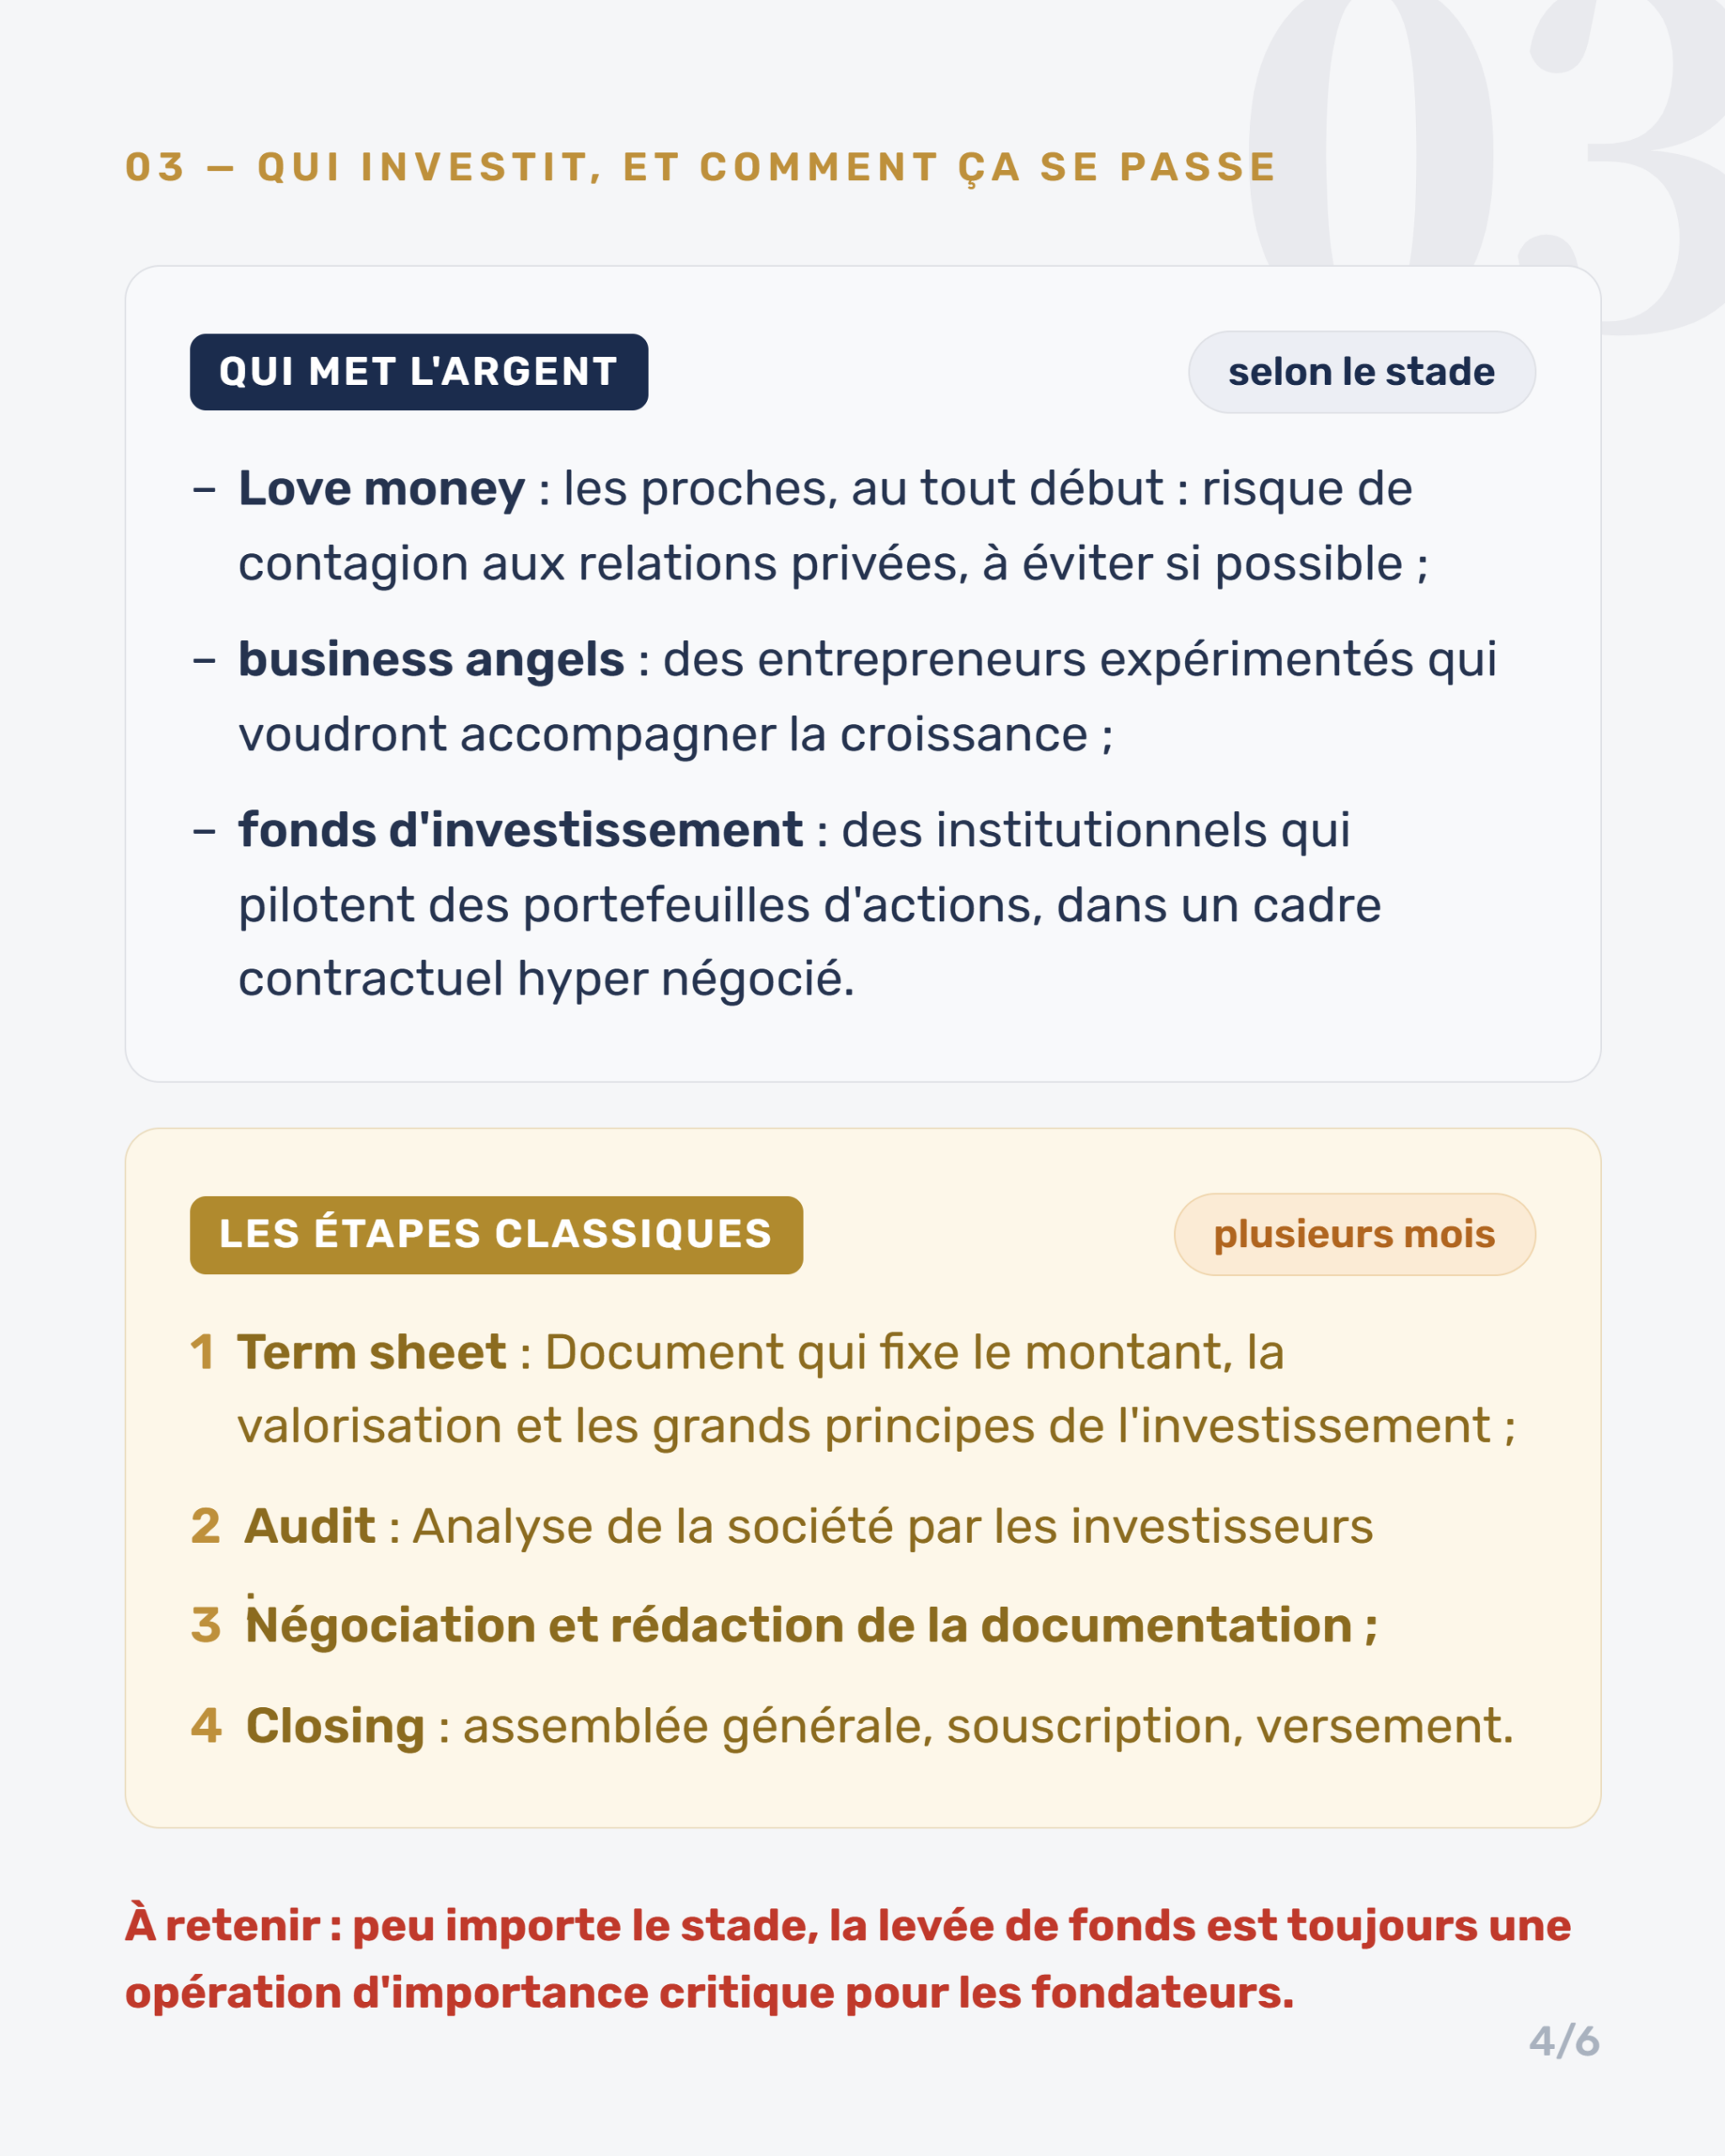
- La love money : les proches, au tout début du projet. Le principal risque n'est pas financier mais relationnel : la contagion d'un échec entrepreneurial aux relations privées. À éviter si possible, ou à encadrer avec la même rigueur qu'un investisseur tiers.
- Les business angels : des entrepreneurs expérimentés, qui investissent leurs propres fonds et voudront accompagner la croissance. Leur apport n'est pas seulement financier, mais ils attendent en contrepartie un droit de regard sur la gestion.
- Les fonds d'investissement : des acteurs institutionnels qui pilotent des portefeuilles de participations, avec une documentation contractuelle très négociée et des exigences de sortie à échéance déterminée.
Peu importe le stade : la levée de fonds est toujours une opération d'importance critique pour les fondateurs. Ce qui est signé au premier tour conditionne tous les suivants.
Les étapes classiques d'une levée de fonds
Comptez plusieurs mois entre les premières discussions et le versement effectif des fonds.
1. Le term sheet
Document qui fixe le montant, la valorisation et les grands principes de l'investissement. Il est généralement présenté comme non contraignant, mais attention : certaines clauses le sont bel et bien (exclusivité, confidentialité, prise en charge des frais), et surtout, ce qui y est concédé n'est pratiquement jamais renégocié ensuite. C'est le document à faire relire, pas le dernier.
2. L'audit (due diligence)
Analyse de la société par les investisseurs : titres de propriété du capital, contrats clés, propriété intellectuelle, conformité sociale et fiscale, contentieux. Les faiblesses relevées se traduisent soit par une baisse de valorisation, soit par des garanties renforcées.
3. La négociation et la rédaction de la documentation
Statuts modifiés, pacte d'associés, garantie d'actif et de passif le cas échéant, promesses. C'est la phase la plus structurante, et celle où l'accompagnement pèse le plus lourd sur le résultat final.
4. Le closing
Décision collective des associés, souscription, versement des fonds, puis formalités. En SAS, les décisions relevant en matière d'augmentation de capital des attributions dévolues aux assemblées générales extraordinaires sont prises collectivement dans les formes et conditions prévues par les statuts, conformément à l'article L. 227-9 du code de commerce. Les actions souscrites en numéraire doivent par ailleurs être libérées d'un quart au moins de leur valeur nominale et, le cas échéant, de la totalité de la prime d'émission (article L. 225-144 du code de commerce).
4. Un exemple de clause critique
La liquidité préférentielle illustre ce qui se joue réellement dans la documentation.
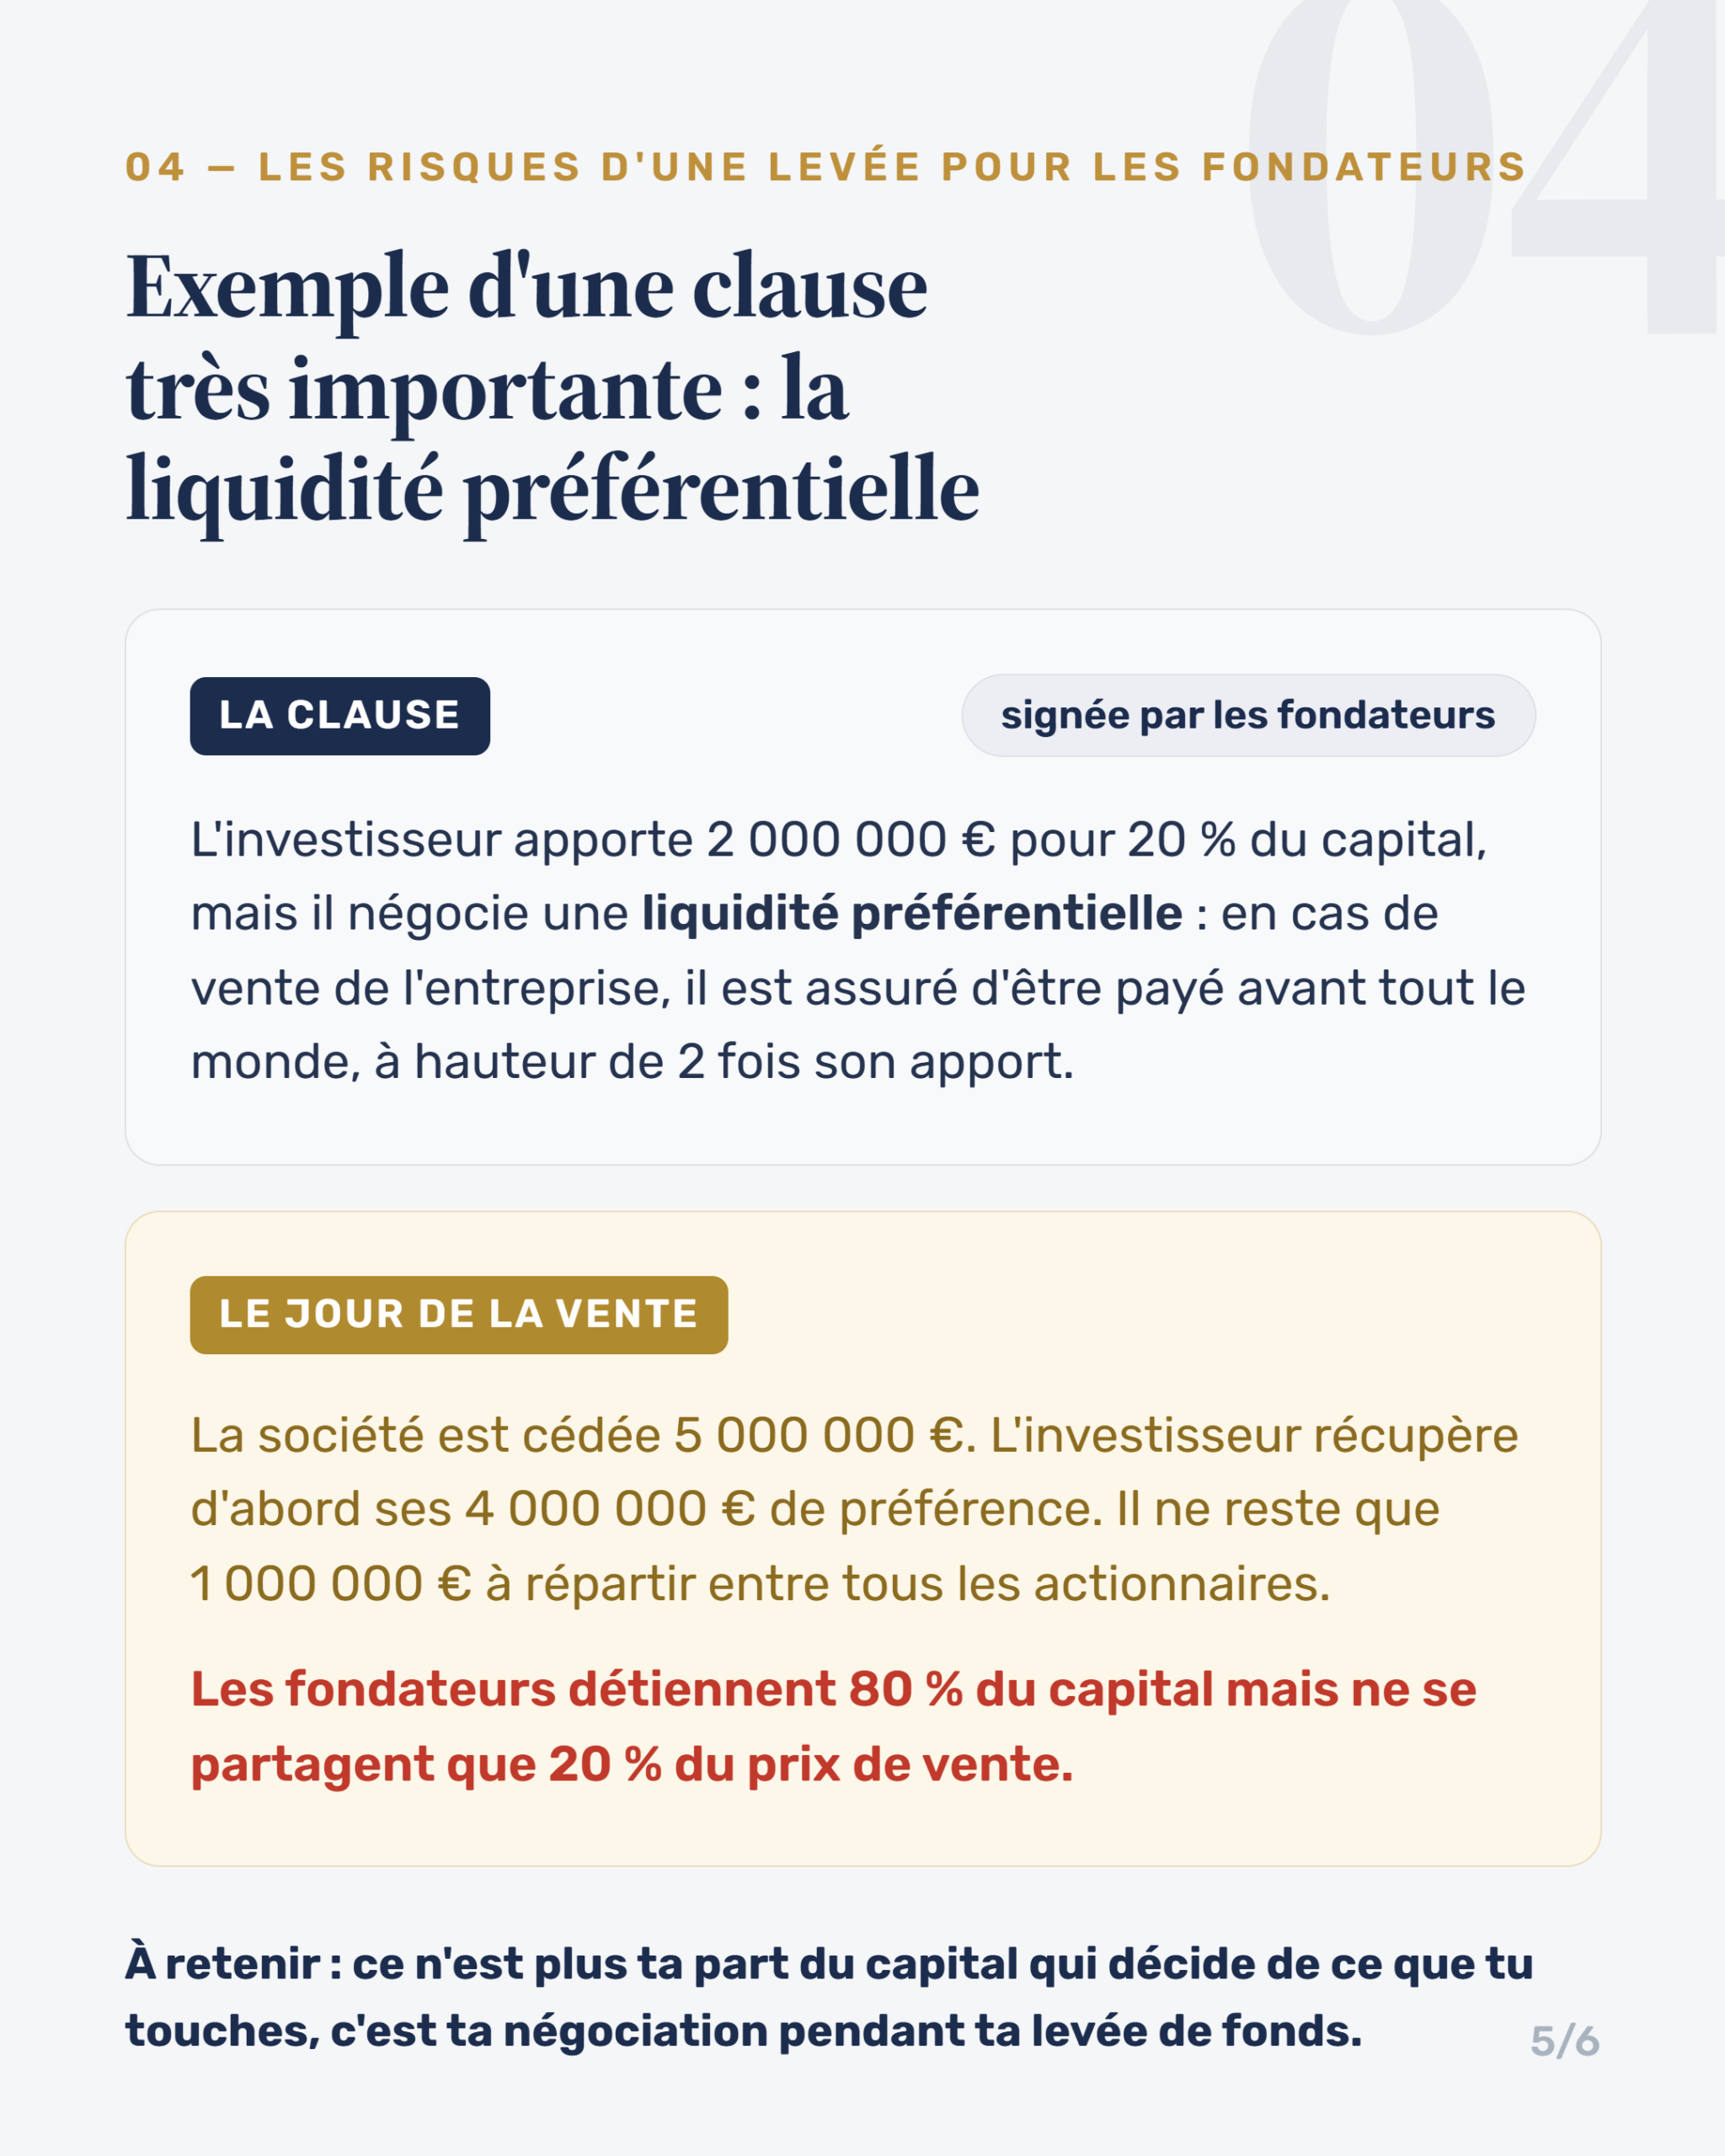
La clause. Un investisseur apporte 2 000 000 € pour 20 % du capital, mais négocie une liquidité préférentielle : en cas de vente de la société, il est payé avant tous les autres, à hauteur de 2 fois son apport, soit 4 000 000 €.
Le jour de la vente. La société est cédée 5 000 000 €. L'investisseur prélève d'abord ses 4 000 000 € de préférence. Il ne reste que 1 000 000 € à répartir.
Les fondateurs détiennent 80 % du capital mais ne se partagent que 20 % du prix de vente.
Précision de lecture. Ces 20 % correspondent au reliquat disponible après prélèvement de la préférence. Si la clause est non participative, les fondateurs se partagent l'intégralité de ce million ; si elle est participative, l'investisseur y participe encore à hauteur de 20 %, et leur part revient à 800 000 €, soit 16 % du prix.
Ce n'est plus votre part du capital qui décide de ce que vous touchez, c'est votre négociation pendant la levée de fonds.
Tout tient donc à la rédaction : caractère participatif ou non, multiple retenu (1x reste le standard de marché, 2x est déjà agressif), plafonnement, ordre entre plusieurs tours successifs. Juridiquement, la clause se matérialise par des actions de préférence (articles L. 228-11 et suivants du code de commerce), dont l'émission au profit d'actionnaires nommément désignés déclenche la procédure des avantages particuliers et la désignation d'un commissaire (article L. 228-15).
Les autres clauses à surveiller dans la documentation
La liquidité préférentielle n'est que la plus spectaculaire. Dans un pacte d'associés, plusieurs autres stipulations conditionnent durablement la situation des fondateurs :
- L'inaliénabilité : les statuts d'une SAS peuvent prévoir l'inaliénabilité des actions pour une durée n'excédant pas dix ans (article L. 227-13 du code de commerce).
- L'agrément : les statuts peuvent soumettre toute cession d'actions à l'agrément préalable de la société (article L. 227-14).
- L'exclusion : les statuts peuvent prévoir qu'un associé soit tenu de céder ses actions dans les conditions qu'ils déterminent (article L. 227-16). Combinée à une clause de bad leaver, cette stipulation détermine à quel prix un fondateur qui quitte le projet sera racheté.
- Les clauses de sortie forcée et de sortie conjointe (drag along, tag along), qui décident qui peut imposer la vente à qui.
- Les clauses d'ajustement de prix (ratchet), qui rétablissent la position de l'investisseur si un tour ultérieur se fait à une valorisation inférieure, au détriment mécanique des fondateurs.
- Les instruments dilutifs différés : obligations convertibles et bons de souscription, dont la conversion future doit être intégrée dans la table de capitalisation dès le premier jour, et non le jour où elle intervient.
Questions fréquentes
Faut-il une valorisation d'expert pour lever des fonds ?
Non. La valorisation d'une société non cotée résulte d'une négociation entre les parties, pas d'une norme légale. Une évaluation motivée reste toutefois utile pour sécuriser l'opération, notamment au regard du risque fiscal en cas d'écart manifeste avec la valeur réelle des titres.
Un investisseur peut-il entrer sans que je perde le contrôle ?
Oui, à condition de dissocier le capital du pouvoir. La SAS offre une grande liberté statutaire en la matière : aménagement des droits de vote, actions de préférence, majorités qualifiées, droits de veto ciblés. Mais ces mécanismes se construisent au moment de l'entrée de l'investisseur, pas après.
Le term sheet m'engage-t-il vraiment ?
Il dépend de sa rédaction. Certaines clauses sont expressément contraignantes, et l'ensemble s'apprécie au regard de l'obligation de négocier de bonne foi posée par l'article 1112 du code civil, dont la rupture fautive des pourparlers peut engager la responsabilité de son auteur. Le faire relire avant signature coûte infiniment moins cher que de tenter de le renégocier ensuite.
Combien de temps dure une levée de fonds ?
Plusieurs mois en pratique, entre les premiers contacts, l'audit et la rédaction de la documentation. Ce calendrier doit être anticipé dans le plan de trésorerie : une société qui négocie sous contrainte de trésorerie négocie mal.
Vous préparez, ou vous participez à une levée de fonds ?
J'accompagne les fondateurs et les investisseurs sur la négociation du term sheet, la rédaction des statuts et du pacte d'associés, et la réalisation de l'augmentation de capital jusqu'au closing.
Découvrir l'accompagnement en levée de fonds · Prendre contact
Sources
- Code de commerce, art. L. 225-127 et s. (augmentation de capital), L. 225-132 et L. 225-135 (droit préférentiel de souscription), L. 225-144 (libération des actions), L. 225-149-3 (nullité)
- Code de commerce, art. L. 227-1 (renvoi aux règles des sociétés anonymes), L. 227-9 (décisions collectives), L. 227-13, L. 227-14 et L. 227-16 (inaliénabilité, agrément, exclusion)
- Code de commerce, art. L. 228-11 à L. 228-15 (actions de préférence et avantages particuliers)
- Code de commerce, art. L. 228-38, L. 228-39 et L. 228-91 et s. (obligations et valeurs mobilières donnant accès au capital)
- Code civil, art. 1112 (négociations précontractuelles)
Contenu pédagogique général simplifié, à jour en septembre 2026. Il ne constitue pas une consultation juridique et ne saurait se substituer à un conseil personnalisé tenant compte de votre situation. Mathieu Gapin, Avocat au Barreau de Montpellier.

Avocat au Barreau de Montpellier, titulaire du DJCE. J’accompagne les entrepreneurs et les sociétés en droit des sociétés et droit des affaires : création, pacte d’associés, cession, levée de fonds.